Tuesday, May 9, 2023

Ada apa dengan menteri keuangan.?


Belum usai kita tersentak karena bocornya informasi PPATK soal transaksi mencurigakan sebesar Rp. 349 triliun, yang berujung dibentukan Satgasus oleh MenkoPolkam. Kini kita dikejutkan lagi oleh berita dari LBP.  “  Ternyata izin kelapa sawit ada 20,4 juta hektare, yang tertanam 16,8 juta hektare, yang belum bayar pajak itu 9 juta hektare,” Katanya. Itu bukan sekedar omongan. Tapi hasil audit BPKP dua kali. Tentu LBP lakukan ini atas perintah presiden yang menunjuknya sebagai Ketua Pengarah Satgas Tata Kelola Industri Sawit.


Bagaimana sampai terjadi hilangnya penerimaan pajak ini?  itu disebabkan adanya pengembangan kebun ilegal dalam kawasan hutan oleh perusahaan dan pembiaran oleh negara. Itu  baru satu kasus. Ada lagi kasus, pabrik minyak sawit (PKS) bekerja sama dengan koperasi atau kebun masyarakat yang tidak terdaftar. Akibatnya, ada produksi tandan buah sawit (TBS) yang tidak masuk radar pajak, yang menghitung PPN berdasarkan kapasitas produksi pabrik. Modus lainnya, perusahaan mengembangkan kebun di luar izin melalui skema plasma dan kemitraan dengan Koperasi Kredit Primer Anggota (KPPA). 


Ditingkat korporat penggelapan pajak itu terjadi secara sistematis. Ada beberapa modus yang dilakukan oleh WP. Pertama, WP badan yang mengekspor CPO dan produk turunannya menggunakan perusahaan special purpose vehicle (SPV) untuk melakukan praktik transfer pricing. Caranya, catatan transaksi ekspor yang ada di dalam dokumen ekspor (laporan surveyor dan nota pemberitahuan ekspor) dibuat dengan perusahaan SPV di Singapura. Padahal, negara tujuan ekspornya adalah India. WP badan membuat transaksi bayangan (shadow trading). Dan, tentu harga ekspor di dalam nota transaksi diturunkan (downgrade) dari harga riil.


Kedua, uang dari devisa hasil ekspor tidak langsung dimasukkan ke dalam negeri tapi disimpan di negara suaka pajak dengan menggunakan rekening SPV. Sehingga, otoritas perpajakan kesulitan melacak dana tersebut. Ketiga, banyak pemilik perusahaan menyimpan harta dan aset mereka di negara suaka pajak dengan menggunakan SPV. Mereka menikmati berbagai fasilitas perpajakan yang minim dan fasilitas kerahasiaan simpanan dari otoritas setempat.


“ Menurut saya temuan BPKP atas 9 juta hektar yang belum bayar pajak, ini menambah keyakinan kita betapa brengseknya pengelolaan keuangan negara. Anda bisa bayangkan. Andaikan 1 hektar itu pajaknya Rp. 1 juta. Maka 9 juta hektar itu sama dengan Rp. 9 triliun. Tapi apa iya pajak hanya sebesar itu/tahun. Pasti lebih lah. Apalagi kalau dikaitkan dengan loss opportunity kemakmuran, seperti kasus Surya Dharmadi. Nilainya Rp. 78 Triliun untuk luas lahan 37.000 hektar. Kalau kasus itu dijadikan benchmark, Wah engga kehitung besarnya kerugian negara.” Kata teman waktu kami ngobrol santai.


Terus mengapa baru sekarang dibuka ke publik secara resmi? tanya saya. “ Ya karena ini kan tahun politik. Sepertinya antar elite saling membuka borok, sebagai cara saling menekan untuk dapatkan posisi tawar secara politik. Maklum oligarki itu kan tumbuh karena ada kesepakatan haram antara pengusaha dan elite. Para pejabat birokrat berani begitu karena mereka juga jadi kurcaci elite. Jadi udah konspirasi sifatnya. 


Engga percaya? itu perhatikan aja usulan dari LBP kepada presiden.  tidak usah dibawah ke ranah hukum. "Sekarang semua didigitalisasi. Saya bilang Pak Presiden, tidak usah dibawa legal, 'Jadi gimana?', pokoknya penalti saja. Berapa yang ditentukan KLHK, dia bayar. Kalau tidak bayar diambil pemerintah," jelas Luhut. "Kalau dibawa ke pengadilan, seperti Bantuan Likuiditas Bank Indonesia (BLBI), 2023 gak selesai-selesai. Kungfu pengadilan itu macam-macam. Jadi bikin sederhana saja," tandasnya.


Anda  bayangkan. Kalau presiden setuju atas usulan LBP itu, maka sebenarnya pemerintah sendiri udah distrust dengan hukum. Artinya, kita tidak sedang membangun peradaban lebih baik.  Kita sedang membangun peradaban bar bar. Hukum rimba. Yang kuat makan yang lemah. “ Siapa yang bisa jamin cara sederhana itu lebih efektif dibandingkan proses hukum? jangan jangan hanya cara untuk malakin pengusaha sawit untuk ongkosi orang jadi presiden atau ongkosin chaos Politik . “ Kata teman. Saya terhenyak. Ada apa dengan menteri keuangan dan LBP? 

Tuesday, May 2, 2023

BUMN dan menegement Ponzi


Waskita memang paling banyak dapat penugasan proyek strategis dari Jokowi untuk membangun jalan tol. Ini program B2B atau PINA atau pembiayaan investasi non anggaran. Sebenarnya skema ini layak sekali untuk amakan ruang fiskal. Tapi karena skemanya grey area, sehingga bukannya membantu keuangan negara malah menjadi sumber korupsi yang mudah  “ Kalau mau jujur, jauh lebih murah bangun jalan tol pakai uang APBN langsung lewat Menteri PU daripada tugaskan BUMN, yang pada akhirnya toh negara juga yang bailout kerugian dan hutangnya.” kata teman.


Kejaksaan Agung telah menahan Direktur Utama Waskita Tbk  ( BUMN), dan 8 lainnya. Modus kejahatannya termasuk canggih. Yaitu memanfaatkan Supply chain Financing. Ini fasilitas dari bank untuk membiayai cash flow perusahaan.  Oleh tersangka, fasilitas ini disalah gunakan untuk kepentingan pribadi. Caranya dengan memalsukan dokumen pendukung pencairan. Sehingga menurut BPKP, kerugian keuangan negara dalam kasus ini sebesar Rp 2.546.645.987.644. Dampaknya saham Waskita langsung ARB.


Sejak tahun lalu Waskita sedang melakukan program penyehatan. Karena ada debt trap sebesar Rp 82 triliun. Apa saja program penyehatan itu? Reorganisasi, PMN, restruktur, M/A. Sebelum program penyehatan dilaksanakan, harus dilakukan audit forensik.  Apa itu audit forensik. Audit mencocokan data dan fakta. Berbeda dengan general audit yang hanya melihat dokumen pendukung. Yang dilihat dalam audit forensik bukan hanya dokumen pendukung tapi juga fakta. Mana alatnya? oh ada. Benarkah spec nya? minta konsultan ahli menilai spec itu, apakah cocok untuk kebutuhan. Kira kira begitu audit forensik. Jadi sama dengan fakta hukum di pengadilan. 


Setelah audit forensik dilakukan. Maka akan diketahui penyakit perusahaan. Kalau karena mis management. Maka direksi dan komisaris ganti semua. Lakukan reorganisasi secara luas. Kalau karena kurang modal, ya pemegang saham harus bailout utang itu lewat penambahan modal agar struktur neraca keuangan jadi sehat. Kalau karena kompetisi, ya lakukan merger atau akuisisi perusahaan pesaing agar terjadi kolaborasi. Kalau karena sarat utang yang berat, ya restruktur utang lewat pejadwalan pembayaran utang dan keringanan suku bunga.


Nah dalam kasus Waskita. Saya sendiri bingung. Ilmu management apa yang mereka jadikan referensi. Karena tahun 2022 mereka lakukan restrukturisasi utang dan dirut yang jadi tersangka sekarang justru dipilih lagi untuk periode kedua pada februari 2023. Ada dua putaran restruktur . Satu putaran untuk restruktur utang Bank sejak tahun 2022 dan satu lagi utang obligasi yang masih menanti hasil restruktur putaran pertama. Kenapa baru tahu ada perbedaan data akuntasi SCF dengan fakta?. Sehingga terindiikasi fraud. Kalau memang Meneg BUMN engga pernah lakukan audit forensik. Ya fraud itu dilakukan dengan sepengetahuan Kantor Meneg BUMN dan dewan komisaris. Restruktur dilakukan dengan tujuan menutupi tindakan kriminal. Saya berharap kalau jaksa agung tangkap dirut Waskita, ayolah KPK mulai sidik pejabat meneg BUMN dan komisaris. Ini bukan kejahatan biasa. Apalagi jumlah transaksinya massive. Udah kejahatan sistematis. Saya engga yakin kerugian negara hanya Rp. 2,8 triliun. Bisa saja lebih. 


Meneg BUMN selama ini terkesan menyelesaikan masalah tapi sebenarnya menggeser masalah ke jangka panjang dan itu kelak akan lebih besar masalahnya. Restrutktur utang pada akhirnya yang dikorbankan Bank BUMN juga. Contoh kasus GA. Itu memaksa bank BUMN menerima skema long-term payables (LTP). Melalui skema ini tenor jadi 22 tahun dan bunga 0,1%. Tidak ada cicilan tapi bullet repayament atau bayar saat jatuh tempo. Itu kalau dihitung angka PV/FV, sama aja engga bayar. Karena saat jatuh tempo udah nol nilainya. Dan biasanya setelah proses restrukturisasi juga dilakukan penyetoran modal negara  (PMN) lewat APBN. Apapun solusi ujungnya uang APBN dibancakin.


Yang jadi masalah adalah kebiasaan BUMN melakukan window dressing lewat pemberian deviden yang besar kepada negara. Bagi Meneg BUMN ini pencitraan kepada publik bahwa ditangannya BUMN untung besar. Padahal bukan rahasia umum kalau menjelang akhir tahun banyak direksi BUMN sibuk cari utangan untuk bayar deviden kepada negara. Bagi mereka setoran laba tinggi akan memudahkan leverage aset lewat utang dan PMN. Jadi sudah seperti menegement ponzi. Seperti kasus pembangunan IKN. Semua menteri gembar gemborkan banyaknya investor mau terlibat. Ternyata setelah dana APBN keluar lewat proyek infrastruktur IKN, sampai kini belum ada investor swasta dan asing mau terlibat. Entahlah, mau dibawa kemana negeri ini. Padahal mereka semua well educated dan digaji mahal.

Wednesday, April 26, 2023

Mungkinkah Dedolarisasi ?


“ Ada spekulasi akhir-akhir ini bahwa dolar AS berada di ambang penurunan besar dan bahkan mungkin kehilangan statusnya sebagai mata uang cadangan utama dunia. "De-dolarisasi", atau perpindahan dari penggunaan dolar AS sebagai mata uang utama pertukaran dalam perdagangan dan investasi global, telah menjadi topik hangat dalam publikasi keuangan.” Tanya Florence kemarin saat bertemu dengan saya. Dia datang besama Lina.


“ Ya karena adanya berita dari China dan pertemuan BRICS. China mulai menggunakan yuan dalam perdagangan komoditas dengan beberapa mitra dagang, dan Brasil serta Argentina. Mereka sedang menjajaki potensi mata uang bersama. Berita media massa  mengekstrapolasi tren ini, mengclaim permintaan dolar akan turun, menurunkan nilainya secara tajam. Menurut saya, lue jangan mudah terpengaruh media massa. Lue kan S2 dari Luar negeri. Jangan sama dengan gua SMA.” Kata saya.


“ Ya udah. Pendapat lue sendiri gimana ?


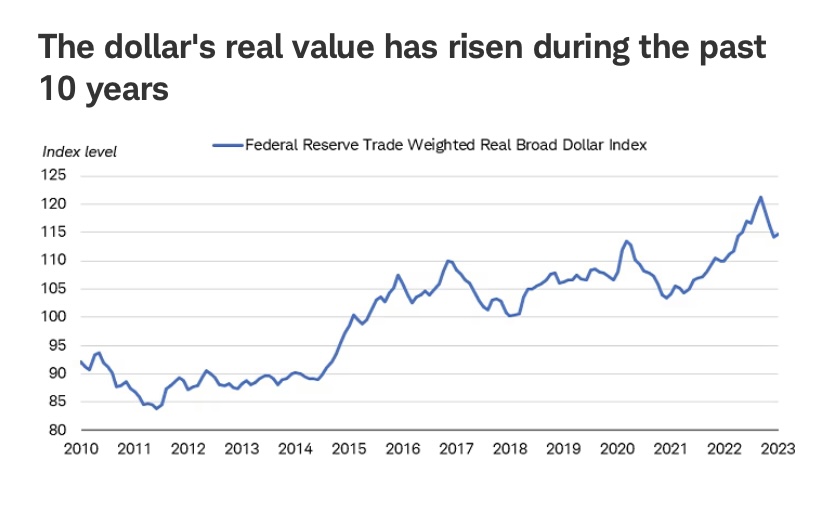
“ Argumen dedolarisasi itu berlebihan. Benar, memang ada kecenderungan jangka panjang menuju diversifikasi mata uang dalam transaksi dan perdagangan keuangan global. Tapi harus dicatat, walau dolar telah menurun selama enam bulan terakhir, namun dolar tetap mendekati level tertinggi 10 tahun versus mata uang negara lain. US Dollar tetap menjadi mata uang utama yang digunakan untuk perdagangan dan transaksi keuangan dalam ekonomi global. Besarnya transaksi non-dolar sangatlah kecil. Dalam yuan aja hanya kurang dari 2% dari perdagangan global pada tahun 2022. “ 


***

Ada beberapa cara untuk mengukur perubahan tingkat dolar. Umumnya melihat indeks yang membandingkan nilai dolar dengan nilai berbagai mata uang, dibobotkan menurut nilai perdagangan mereka dengan AS. Pada sebagian besar tindakan, dolar telah turun sekitar 8% hingga 10% baik secara riil maupun nominal. istilah sejak akhir tahun lalu.


Seperti yang dapat Anda lihat pada grafik ( Sumber: Bloomberg, data bulanan per 28/2/2023.) di bawah ini, selama dekade terakhir, dolar telah didorong lebih tinggi oleh suku bunga AS yang relatif tinggi dibandingkan dengan negara besar lainnya, arus masuk modal yang kuat, dan statusnya sebagai tempat berlindung yang aman di saat terjadi gejolak. Nilainya meningkat 1,4 kali lipat dari nilai terendah tahun 2011 ke puncaknya pada tahun 2022 secara riil (yaitu, disesuaikan dengan inflasi).


Keuntungan dolar berbasis luas, dengan apresiasi serupa versus mata uang pasar negara berkembang dan pasar maju utama. Chart dari Federal Reserve Bank of St. Louis, data harian per 24/3/2023. Ini menunjukkan secara nominal. Nominal Broad US Dollar Index (Jan 2006=100, Harian, Tidak Disesuaikan Musiman) adalah ukuran nilai nominal dolar Amerika Serikat relatif terhadap mata uang dunia lainnya. Ekonomi Pasar Berkembang Nominal Indeks Dolar AS (Jan 2006=100, Harian, Tidak Disesuaikan Secara Musiman) adalah rata-rata tertimbang dari nilai tukar mata uang asing nominal dolar AS terhadap subkumpulan mata uang indeks luas yang merupakan ekonomi pasar berkembang.


Keluar dari pertumbuhan yang lesu setelah krisis keuangan 2008-2009, dolar sebagian besar terikat pada kisaran terhadap mata uang utama, tetapi mulai bergerak lebih tinggi pada tahun 2015 karena suku bunga AS naik. Suku bunga yang lebih tinggi mendorong pengembalian ke investor berbasis dolar. Pada saat itu, bank sentral di Eropa dan Jepang mempertahankan suku bunga kebijakan di nol atau di wilayah negatif, sementara suku bunga AS positif. Kombinasi pemulihan ekonomi yang lebih kuat dan imbal hasil yang lebih tinggi membantu mendorong dolar lebih tinggi. Bisa lihat chart diawah ini. Sumber: Bloomberg, data harian per 3/4/2023. AS (Indeks USGG2YR), Jerman (Indeks GTDEM2Y), Jepang (Indeks GTJPY2Y), Inggris (Indeks GTGBP2Y), Kanada (Indeks GTCAD2Y). Kinerja masa lalu bukanlah jaminan hasil di masa mendatang.


Kepemilikan asing atas sekuritas Treasury AS telah tumbuh sejak 2013, seperti yang dapat Anda lihat pada grafik di bawah ini. Sumber: Bloomberg. Sekuritas Treasury AS yang dipegang oleh pemegang asing untuk China, Jepang, Inggris, Irlandia, Luksemburg, Brasil, dan Lainnya (Indeks HOLDCH, Indeks HOLDJN, Indeks HOLDUK, Indeks HOLDIR, Indeks HOLDLU, Indeks HOLDBR). Data bulanan per 28/2/2023.

Aliran investasi internasional menunjukkan bahwa permintaan dolar AS melampaui sekuritas Treasury AS. Dengan ekonomi yang tangguh, AS melihat arus masuk investasi asing langsung terbesar, investasi jangka panjang dalam bisnis dan properti, dari ekonomi besar mana pun pada tahun 2022. Perlu juga dicatat bahwa sebagian besar kenaikan arus investasi di AS selama ini beberapa tahun telah masuk ke ekuitas. lihat bagan dibawah ini. Sumber: Bloomberg, data bulanan per 31/3/2023. Kepemilikan Sekuritas Jangka Panjang AS oleh Penduduk Asing. Perbendaharaan AS (Indeks USLTTRGR), Obligasi Agensi AS (Indeks USLTABGR), Obligasi Perusahaan dan Lainnya AS (Indeks USLTCBGR), Saham Perusahaan AS (Indeks USLTCSGR).


Permintaan dolar untuk tujuan transaksi juga tetap stabil selama bertahun-tahun. Itu masih menyumbang lebih dari 80% dari transaksi pasar keuangan. (Perputaran valuta asing bertambah hingga 200% karena ada mata uang di setiap sisi perdagangan.. Bagan dibawah ini. Sumber: Bank for International Settlements (BIS), data tiga tahunan per 31/12/2022. Statistik Derivatif OTC Tiga Tahunan BIS: Perputaran FX berdasarkan mata uang. USD = dolar AS. EUR = Euro. JPY = Yen Jepang. CNY = yuan Cina. Untuk tujuan ilustrasi saja.


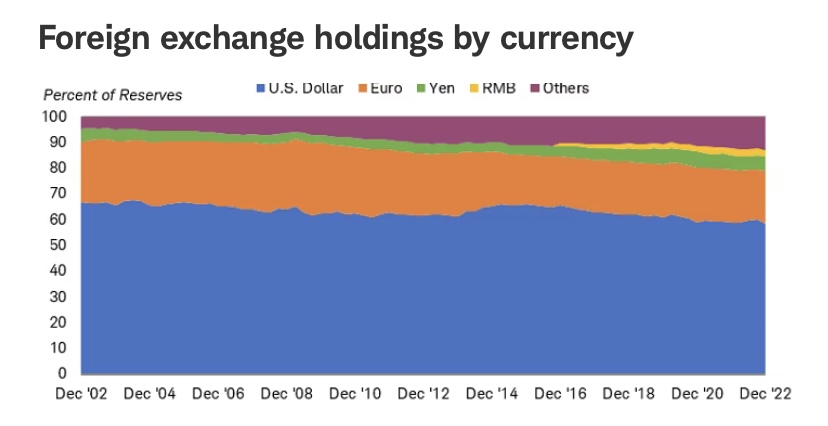
Posisi dolar sebagai mata uang cadangan utama dunia secara berkala menjadi sumber kekhawatiran di kalangan investor, meskipun posisinya tidak banyak berubah selama beberapa dekade. Pangsa dolar dari cadangan global telah menurun secara bertahap selama 20 tahun terakhir karena bank sentral melakukan diversifikasi kepemilikan mereka, sebagian besar ke dalam euro sejak diperkenalkan pada tahun 1999. Alokasi cadangan ke mata uang lain, seperti pound Inggris dan dolar Kanada, telah naik sedikit. demikian juga. Namun secara keseluruhan, dolar masih mewakili sekitar 60% dari cadangan global, penurunan moderat dari 67% 20 tahun lalu. 


Bagan dibawah. Sumber: Bloomberg, data triwulanan per 30/12/2022. Kepemilikan valuta asing sebagai persentase dari total yang dialokasikan dalam dolar AS (Dolar AS), euro (Euro), yen Jepang (Yen), renminbi/yuan Tiongkok (RMB), dan mata uang cadangan lainnya, yaitu franc Swiss, Dolar Kanada, dolar Australia, pound Inggris, dan lainnya yang tidak diklasifikasikan (Indeks CCFRUSD%, Indeks CCFREUR%, Indeks CCFRJPY%, Indeks CCFRCNYP, Indeks CCFROTR%, Indeks CCFRCHF%, Indeks CCFRCADP, Indeks CCFRAUDP, Indeks CCFRGBP%).


Mungkinkah selain USD, CADEV?

Mata uang cadangan harus dapat dikonversi secara bebas dan memiliki pasar obligasi yang dalam dan likuid agar dianggap aman untuk dimiliki oleh bank sentral asing. Bank sentral perlu mengetahui bahwa uang mereka mudah dan tersedia saat dibutuhkan, terutama pada saat stres. AS, dengan pasar sekuritas Treasury yang besar, terbuka, dan likuid, cocok dengan peran itu. Itulah mengapa ketika krisis COVID menghantam ekonomi global, Federal Reserve AS memperluas jalur pertukarannya dengan bank sentral asing untuk memungkinkan akses ke dolar bagi negara-negara yang kesulitan mengakses dolar untuk perdagangan dan pembayaran utang.


Sementara pasar negara besar lainnya memiliki kualitas ini, ukuran dan keterbukaan pasar AS sulit ditandingi. Pasar obligasi Eropa lebih terfragmentasi daripada pasar AS meskipun gerakan menuju penerbitan utang negara berdenominasi euro akan memberikan dasar yang lebih kuat sebagai alternatif yang menarik. Pasar obligasi Jepang dikontrol ketat oleh bank sentralnya, yang memiliki sebagian besar utang pemerintahnya. China memiliki kontrol modal, dan mata uangnya bahkan tidak dapat dipertukarkan secara bebas. Melepaskan kendali modal berarti pemerintah akan melepaskan kendali atas aliran investasi dan membiarkan mata uang rentan terhadap penurunan jika investor domestik memindahkan uang mereka ke tempat lain.


Selama enam hingga 12 bulan ke depan, ada indikasi ruang untuk penurunan siklus dolar yang moderat. Penggerak utama kemungkinan adalah konvergensi suku bunga yang lebih besar di ekonomi utama karena Federal Reserve AS mendekati akhir siklus kenaikan suku bunga, sementara bank sentral lainnya terus memperketat kebijakan. Bank Sentral Eropa dan Bank Inggris tampaknya berada di jalur yang tepat untuk mempertahankan kenaikan suku bunga karena inflasi yang terus-menerus tinggi. 


Bank of Japan mungkin melonggarkan kebijakan kontrol kurva imbal hasil, yang memungkinkan imbal hasil obligasi naik, yang kemungkinan akan berarti berkurangnya permintaan aset berdenominasi dolar AS oleh investor Jepang. Kami melihat perkembangan ini sebagai risiko paling signifikan terhadap kekuatan dolar pada tahun 2023 dan 2024.


Dalam jangka panjang, pergerakan ke ekonomi global multi-mata uang dimungkinkan dan dapat memberikan manfaat, terutama bagi negara-negara pasar berkembang di mana pergerakan dolar dapat berdampak besar pada pertumbuhan ekonomi. Namun, hal itu akan memerlukan beberapa perubahan struktural besar di banyak kawasan—seperti mengurangi hambatan perdagangan dan investasi, serta memperkuat perlindungan bagi investor. Perubahan ini membutuhkan waktu dan kemauan politik.


Diversifikasi?

Meskipun kita tidak melihat bear market besar dalam dolar segera berkembang, kita percaya bahwa investor dapat memperoleh keuntungan dalam jangka panjang dari diversifikasi global. Diversifikasi bekerja paling baik ketika siklus ekonomi menyimpang, yang mungkin terjadi akhir tahun ini jika pertumbuhan ekonomi AS melambat relatif terhadap ekspansi di negara lain. 


Dengan suku bunga AS yang kemungkinan akan mencapai puncaknya dalam beberapa bulan ke depan, pengembalian di pasar obligasi global dapat meningkat. Hasil saat ini pada indeks Bloomberg Global Aggregate ex-USD adalah 2,8%, dibandingkan dengan hasil Indeks Obligasi Agregat AS Bloomberg sebesar 4,4%. Kesenjangan imbal hasil itu masih menguntungkan investasi obligasi AS, tetapi cukup sempit untuk diimbangi oleh penurunan sederhana dalam dolar.

Secara keseluruhan, pelonggaran lebih lanjut dalam kekuatan dolar selama tahun 2023 dapat menjadi peluang bagi investor untuk melakukan diversifikasi secara global, tetapi kami tidak melihatnya sebagai pertanda perubahan struktural utama dalam tatanan mata uang dunia.

Thursday, April 20, 2023

Lampung produsen Gula Nasional.


Ada dua perusahaan raksasa di Lampung. Yaitu Gunung Madu Plantations (GMP) dan Sugar Group (SGC). Dua perusahaan ini berasal dari rahim Cendana dan mendapat fasilitas berkat konsesi politik era Orba. Sampai kini kedua perusahaan itu tetap eksis dan tetap penentu bandul politik di Lampung.  Mari saya cerita sekilas tetang kedua perusahaan  tersebut.


Jantje Liem.

Pada Oktober 2017, Ryan dan konsultan pajak PT GMP lainnya, yakni Aulia Imran Magribi bertemu dengan dua mantan Pejabat Ditjen Pajak untuk mengurus pembayaran pajak PT GMP. Dalam pertemuan itu, Ryan dan Aulia meminta petugas pajak mengurangi nilai pajak PT GMP dengan janji akan memberikan sejumlah uang. Keduanya menyiapkan Rp 30 miliar untuk fee suap petugas pajak menyelesaikan pajak PT GMP. Mereka jadikan tersangka oleh KPK. Tapi konsultan pajak itu melawan. KPK digugat secara praperadilan di Pengadilan Negeri Jakarta Selatan (PN Jaksel).


Siapa GMP? GMP adalah Gunung Madu Plantation, perkebunan tebu Luas areal  yang dikelola 36.000 ha, dengan luas kebun produksi sekitar 25.000 ha dan 4000 hektar tebu rakyat di Gunung Batin, Lampung Tengah, Provinsi Lampung. PT Gunung Madu Plantations, yang berdiri 20 Oktober 1975, adalah salah satu pelopor industri gula di luar Pulau Jawa. Pendirinya adalah yaitu PT. Rejosari Bumi (27,5%) dan PT. Pipit Indah (27,5%) serta satu perusahaan swasta asing Kuok Investment (HK) Ltd (45%). 


Sebenarnya mastermind PT Gunung Madu Plantations adalah Jantje Liem bersama sama dengan putra Soeharto. Kedekatan Jantje Liem dengan keluarga Cendana  karena titipan Almarhum Yani kepada Pak Harto. Rumahnya pun sebelahan dengan Pak Harto di Jalan cendana. Kini usahanya berkembang ke sektor pertambangan di Kaltim.


Sodono Salim

Antara Sodono Salim dengan Jantje Liem tidak akur. Mereka bersaing berebut pengaruh Cendana. Itu sebabnya  tahun 1983 Sodono Salim juga mendirikan Perkebunan Tebu di Lampung bernama Sugar Group, yang punya beberapa anak perusahaan terkait gula, PT Gula Putih Mataram (GPM), PT Sweet Indolampung (SIL), PT Indolampung Perkasa (ILP), dan PT Indolampung Distillery (ILD). Ya jalan masing masing. Padahal sebelumnya mereka dapat lisensi impor gula memasok BULOG.


Bisnis gula Salim Group kemudian menjadi pahit setelah 1998, ketika Soeharto runtuh dari kekuasaannya. Sugar Group sebagai aset Salim Group, yang terkait dana Bantuan Likuiditas Bank Indonesia (BLBI) kemudian dimasukan Badan Penyehatan Perbankan Nasional (BPPN) sekitar 1999. Pada 29 November 2001 lewat lelang BPPN, Sugar Group dibeli PT Garuda Panca Arta milik Gunawan Yusuf seharga Rp 1,16 triliun. Konon katanya uang pembelian asset SGC itu berasal dari Teh Kong Siong yang dikenal pengusaha besar di Singapore.


Siapa Gunawan Yusuf? Dia tercatat sebagai orang terkaya ke-44 dari 150 konglomerat di Indonesia pada 2018 versi majalah Globe Asia. Dia ditaksir memiliki kekayaan US$965 juta setara Rp14,2 triliun. Tapi entah mengapa tahun 2018, dia diduga terlibat pencucian uang atau money laundering. Tahun 2019, DPR mempertanyakan alasan Polri menghentikan penyidikan terhadap kasus TPPU dia. Dia memang bukan pemain gula. Dia mengawali karis bisnis di bidang pasar modal dengan mendirikan perusahaan sekuritas PT. Makindo Tbk. Ya sama dengan HT di Bhakti Investama Tbk, Sandiaga Uno di Saratoga Investama Sedaya Tbk, yang sukses akuisisi Aset lewat BPPN.


Di Lampung, Sugar Group boleh dikatakan perusahaan yang sangat disegani.  Sehari hari Sugar Group dikelola oleh Purwanti lee (lie). Lee punya pengaruh sangat kuat di elite Lampung. Tangan kanannya Fauzi Toha, berhasil menjadikan putranya M. Ridho Ficardo ketua DPD PD Lampung. Tahun 2014 berkat dukungan dari Purwanti lee, berhasil menjadikan Ridho Ficardo sebagai gubernur lampung pada usia 34 tahun. Tapi, menjelang Pilgub Lampung 2018, Purwanti Lee mengalihkan dukungannya kepada mantan Sekda Lampung Arinal Djunaidi, dari Partai Golkar dan Wakilnya, Nunik dari PKB, dengan koalisi PAN.


***

Sampai kini Jantje Liem tetap raja Gula di Indonesia dibawah GMP. Sementara Sodono Salim sudah digantikan oleh Gunawan Jusuf dibawah SGC.  Kedua perusahaan ini kaya raya berkat potensi lahan Provinsi Lampung. 38% produksi gula nasional berasal dari Lampung. Namun Lampung menempati peringkat 11 provinsi termiskin di Indonesia.

Sunday, April 16, 2023

Mengapa China minta jaminan APBN ?


Pengantar.

Di dalam TOD ( Transit oriented development) itu ada kawasan real estate, gedung perkantoran, pusat perbelanjaan, Hotel, pusat hiburan keluarga, rumah sakit dan beragam aktifitas komersial. Di Negara maju kalau anda tinggal di TOD, anda engga perlu kemana mana. Di dalam TOD itu terbentuk kehidupan kota yang melayani dirinya sendiri. Ini udah jadi trend komunitas moderen yang butuh efisiensi. 


Namun tentu mereka perlu bergerak ke tempat lain di luar TOD. Pasti mereka butuh sarana transfortasi yang cepat dan nyaman. Di negara maju, pembangunan kereta cepat ( High speed train atau bullet ) itu pasti terintegrasi dengan TOD.  Misal anda tinggal di TOD Walini yang dliintasi kereta cepat Jakarta Bandung. Anda perlu bekerja ke Pusat kota jakarta. Dengan kereta cepat hanya butuh waktu 10 menit sampai di Halim. Itu lebih cepat daripada anda tinggal di Lippo karawaci lewat tol. 


Nah, secara business umumnya pengelola kereta cepat adalah juga konsorsium yang membangun TOD. Atau bisa saja pengelola kereta cepat mendapatkan konsesi fee atas setiap jengkal kawasan komersial yang ada di dalam TOD. Makanya tanah di TOD itu mahal sekali. Itulah motive mengapa China mau B2B tanpa jaminan APBN. Karena bisnis mereka sebenarnya bukan kereta cepat tapi jual kawasan TOD.  Kereta cepat rugi juga engga apa apa. Karena udah untung di lahan TOD. Artinya, kereta cepat hanya complimentary dari business kawasan. 


Skema B2B atau KPBU Kereta Cepat.

Sebenarnya Proyek Kereta Cepat jakarta Bandung ini di eksekusi oleh Jokowi karena terpesona dengan kehebatan China dalam membangun infrastruktur Ekonomi terutama transfortasi Kereta cepat. Apalagi Presiden Xi Jinping, berjanji akan memberikan bantuan dana lewat skema B2B. Ini menggembirakan Jokowi. Karena dia tahu, tanpa B2B maka proyek Kereta Cepat ini hanya jadi impian saja. Defisit APBN yang terus melebar sehingga mengurangi kemampuan ruang fiskal APBN untuk menanggung biaya. Dan lagi ini tidak sesuai dengan program nawacita, yaitu Indonesia centris. 


Itu sebabnya perencanaan study yang sudah dibuat Jepang atas proyek kereta cepat (KC) itu tidak membuat Jepang sebagai pelaksana Proyek. Jokowi berikan proyek itu kepada China. Apa pasal? Pertama Jepang mensyaratkan pinjaman soft loan yang ditanggung APBN. Sementara China tidak mensyaratkan jaminan APBN. Kedua, Jepang minta bunga 0,1% dengan LTV 75%. Sisanya 25% Equity. Tapi China tidak membebankan  bunga kepapada APBN tapi kepada Proyek (project base ).


Mengapa China berani untuk melakukan skema B2B? Karena business model China sebenarnya pengadaan TOD ( transit oriented development) di jalur kereta cepat. Rencana akan ada TOD di Stasiun Halim, Karawang, Tegalluar, Walini, Rencana di TOD itu akan dibangun kawasan real estate, perkantoran, perhotelan,  Hospital, Pusat Hiburan sekelas Disneyland, hingga pusat ritel ini. Ya masing masing TOD akan seperti Maikarta. Akan jadi block city. Dengan layanan KC yang durasi tempuh dari pusat jakarta atau Bandung hanya 15 menit. Kebayang kan value tanah di TOD.


Pendapatan dari TOD ini saja sudah bisa mengembalikan seluruh biaya investasi kereta cepat yang mencapai Rp. 100 triliun termasuk biaya TOD. Pendapatan TOD ini akan terus meningkat dari tahun ke tahun. Dan karenanya keberadaan KC tak lebih hanya betujuan untuk meningkatkan Value dari TOD.


Terjadi penyimpangan skema

Dalam pelaksananya dibentuklah Konsorsium antara BUMN Indonesia (60%) dan China (40%), PT Kereta Cepat Indonesia China (KCIC).  Dari Indonesia adalah PT Pilar Sinergi BUMN Indonesia (PSBI) menguasai saham 60%, yang merupakan konsorsium KAI (51,38) persen, PT Perkebunan Nusantara atau PTPN VII (1,21 persen) dan PT Jasa Marga (Persero) Tbk (8,3 persen.). Dari China diwakili oleh Beijing Yawan HSR Co Ltd.


Total investasi awalnya mencapai Rp86,67 triliun. Dari sebesar ini, 75% atau Rp. 65,25 trilun adalah pinjaman dari China Development Bank (CDB). Dan sianya 25% atau Rp. 22 Triliun ditanggung oleh PT. KCIC dengan beban proporsional terhadap saham. PSB menangung sebesar 60%  atau Rp. 13 trilun dan Beijing Yawan HSR  sebesar Rp. 9 triliun.  


Apa yang terjadi kemudian ? Dalam perkembangannya tanah yang direncanakan untuk TOD di Halim, Karawang, Tegalluar, Walini tidak bisa dikuasai. Karena harga sudah terlalu mahal dan dibawah penguasaan para developer. Walau kita udah ada Undang-undang (UU) No. 2 Tahun 2012 namun KCCI tidak bisa berbuat banyak. Para pengembang yang kuasai lahan itu punya koneksi kuat dengan elite politik dan penguasa. Makanya sampai  28 November 2018, Beijing Yawan HSR baru menyetor modal sebesar Rp 4,25 triliun. Ya wajar. Pihak Beijing Yawan HSR sebagai creator business plan dan exit strategy proyek  menilai proyek KC tidak berjalan sesuai dengan design TOD terintegrasi KC. Tentu skema B2B sesuai rencana awal tidak diteruskan.


Akhirnya diputuskan rencana TOD ditunda. Focus kepada pembanguna kereta cepat seja dan sumber pendapatan dari ticket dan lainnya. Wika sebagai ketua konsorsium digantikan oleh PT. KAI. Anggaran proyek terjadi coct overrun tembus Rp. 100 triliun akibat adanya covid. Disisi lain sejak proyek digagas sampai tahun 2022 masing masing BUMN anggota konsorsium KCIC belum memenuhi setoran modal. Sementara pengerjaan proyek terus berlangsung. Bahkan sudah mencapai diatas 70% mendekati limit LTV.


“ Nah, mengapa CDB sebagai lending bank tetap mencairkan pinjaman. Padahal setoran modal belum settle. Itu kan standar kapatuh pencairan kredit.  “ tanya saya kepada teman.


“ Walau alokasi pinjaman itu kepada KCIC , tetapi sebenarnya CDB cairkan pinjaman karena adanya jaminan dari pemerintah. Walau belum ada perjanjian mengikat semacam sovereign guarantee atas persetujuan DPR, namun trust dari pejabat pemerintah tertinggi pastilah dipegang oleh CDB. Kalau engga mana mungkin CDB bisa cairkan kredit.” kata teman saya.


Minggu lalu LBP berangkat ke Beijing untuk berunding dengan CDB. LBP merasa gagal membujuk China memberikan bunga 2% dan tanpa jaminan APBN.


“ Pinjaman yang diberikan oleh CDB itu bukan G2G atau skema soft loan tapi kommersial. Ya tidak mungkin 2%/pa seperti bunga soft loan. Bagaimana CDB akan memberikan tambahan kredit kalau setoran modal belum settle. Dan secara official pemerintah belum teken sovereign guarantee. “ Kata teman.


Masalah pembiayaan kereta cepat ini sangat riskan terhadap komitmen pemerintah dihadapan investor asing. Apalagi CDB itu lembaga kredit international. Reputasi dan pengaruhnya sangat besar kalau Indonesia sampai terjadi default atas standar kapatuhan kredit. Ini akan berdampak kepada credit rating Indonesia. 


Solusinya. Serahkan saja proyek ini kepada pihak China dan penuhi requirement skema investasi B2B yang melibatkan TOD sebagai exit. Paksa developer dan mafia tanah hengkang dari lokasi TOD. Tidak ada lagi urusan dengan utang yang dijamin APBN. Waktu konsesi BOT berakhir, negara ambil alih sesuai kesepakatan KPBU ( harus zero settlement/ tanpa utang). Hanya itu solusinya. “ Kalau engga, ini akan jadi skandal dan badai tsunami politik. Mengapa ? CDB kan cairkan pinjaman dengan adanya jaminan. Itu jelas melanggar UU Keuangan negara, dimana setiap utang luar negeri atau penjaminan negara harus persetujuan DPR lewat pengesahan APBN.  Lah ini belum ada di APBN tetapi sudah ada jaminan.” kata teman. Saya terhenyak. Semoga solusi saya didengar.

Sunday, April 2, 2023

Sepak bola dan bisnis.


Sebelum abad ke 19, sepak bola hanya olah raga biasa yang dikelola secara tradisional. Ala kampungan. Tapi sejak abad 19 atau tepatnya tahun 1885, di inggris sepak bola sudah dikelola secara profesional. Sudah berorientasi kepada business. Yang sumber income nya dari tiket penonton. Ini terus berkembang dari masa ke masa. Kini sepak bola sudah bukan lagi sekedar business tetapi sudah dikelola layaknya sebuah industri. Sumber income nya luas sekali. Bukan sekedar ticket doang.


Yang namanya industri maka ia sudah dikelola dengan pendekatan sumber daya akan orang, modal dan sarana. Pemain tidak hanya didapat dari proses rekrutmen pemula untuk masuk dalam pusat pelatihan tetapi juga merekrut yang available. Rekrutmen pemain tidak sekedar rekrut bebas tetapi harus melewati proses bidding lewat mekanisme transfer pemain. Ada harga pada setiap deal transfer pemain dari satu club ke club lain.  Pemain sudah jadi komoditi tersendiri bagi club bola. Menjadi sumber aset dan sumber income.


Setiap rekrut pemain, itu menyangkut investasi yang tidak kecil. Misal tahun 2017 harga transfer pemain Neymar sebesar Euro 222 juta atau Rp. 3,6 triliun. Atau Cristiano Ronaldo yang nilai transfernya pada tahun 2018 sebesar Euro 100  juta atau Rp. 1,6 triliun. Itu jumlah uang yang dibayar oleh Club yang merekrutnya. Setiap club punya stadion sendiri yang dibangun secara modern. Disekitar Stadion mereka menguasai business property untuk komersial. Tentu audience nya adalah penggemar sepak bola.  Disamping dari income transfer pemain, apa sumber lain pendapatan club bola ? Mari saya uraikan secara sederhana. 


Pertama. Club bola sarana efektif membangun image produk. Saat saya minum beer Carlsberg, saya pasti teringat klub Liverpool.   Di pusat kota modern dunia, minuman Carlsberg menjadi pilihan premium. Makanya karena hype yang luar biasa di sekitar Liga Premier, banyak perusahaan siap untuk berpartisipasi memperebutkan slot iklan apa saja yang ditawarkan panitia. Dari hak  siaran langsung, kaos / Tshirt, cenderamata, papan iklan di pingir lapangan. Ini uang tidak kecil. Karena semakin terbatas slot iklan semakin mahal iklan itu.


Kedua. Disamping iklan, Club juga dapat income dari sponsor. Target audience sponsor adalah pencipta club bola itu sendiri. Hubungan spikologis penggemar dengan  club bola itu akan mudah menarik mereka menjadi pembeli loyal.  Jika Anda mempelajari dengan cermat sponsor utama klub sepak bola, Anda akan menemukan merek mobil, perusahaan perjudian, dan pemimpin TI.  Chevrolet telah menjadi sponsor resmi Manchester United, sehingga kaos tim dapat segera berganti. Di saat yang sama, FIAT terus menjadi sponsor resmi Juventus sejak tahun 2002. Nilai sponsor miliaran dollar AS. 


Ketiga. Fee dan sponsorship. Club bola menjadi target bagi pengelola casino. Taruhan sepak bola tidak kalah populernya dengan taruhan kuda, sehingga tidak mengherankan jika merek kasino terbesar berjuang untuk menjadi sponsor klub sepak bola. Ini seperti tiket lotere yang sukses yang memberikan peluang tak terbatas. Perusahaan Betway telah berhasil menjadi sponsor resmi West Ham sejak 2015. Dengan adanya judionline. Club bola juga dapat fee dari putaran uang judi online. Maklum izin judi online international di legitimasi oleh club bola.


***


Cost and benefit 

Nah mari kita lihat kinerja masing masing club dalam konteks investasi yang mereka keluarkan. Operasi pasar pemain dan klub dapat diilustrasikan dengan dua perbandingan sederhana. Yang pertama (lihat grafik di bawah) menghubungkan rata-rata posisi liga dari tim-tim yang muncul di dua divisi teratas Inggris selama satu dekade dengan pengeluaran gaji rata-rata mereka, dinyatakan dalam proporsi pengeluaran gaji rata-rata semua klub.


Angka tersebut menunjukkan bahwa pengeluaran upah sangat berkorelasi dengan posisi liga dari waktu ke waktu. 'R2' adalah statistik yang mengukur persentase variasi posisi liga yang ditangkap oleh pengeluaran gaji, jadi nilai 90% merupakan sinyal yang sangat kuat dari hubungan yang signifikan antara upah dan status liga. Demikian pula, hubungan antara posisi liga rata-rata dan pendapatan, sekali lagi dinyatakan relatif terhadap rata-rata semua klub lain, memang sangat dekat. Lebih dari satu dekade, R2 sekali lagi lebih dari 90%. Korelasi ini membutuhkan penjelasan – sebuah teori tentang bagaimana pasar bekerja – agar dapat dipahami. 


Pasar bisnis sepakbola: Pemain dan klub

Kita dapat mengamati bahwa klub bersaing secara agresif untuk merekrut pemain - ada pasar transfer aktif dengan ribuan transaksi setahun di seluruh dunia (globalisasi berdampak besar pada bisnis sepak bola). Karakteristik pemain mudah diamati sebelum dan sesudah mereka dipekerjakan, sehingga upah dapat diharapkan untuk secara akurat mencerminkan 'produktivitas' pemain (klub tidak akan memilih untuk membayar lebih dari yang mereka mampu, dan pemain akan meminta transfer jika dibayar kurang dari yang mereka mampu). layak).


Jadi dalam sepak bola, klub biasanya mendapatkan apa yang mereka bayar. Bukan berarti hubungan ini sempurna - faktor acak (nasib baik dan buruk) membuat hubungan ini kurang dapat diandalkan dalam jangka pendek - pemain cedera, dan secara tak terduga mengalami kondisi baik dan buruk. Namun seiring berjalannya waktu, nasib baik dan buruk cenderung membatalkan satu sama lain, sehingga Anda mendapatkan apa yang Anda bayar. Ada pasar untuk klub juga. 


Meskipun ada mitos kesetiaan abadi di pihak penggemar, ini hanya berlaku untuk sebagian kecil minoritas. Sebagian besar penggemar cenderung mengikuti tim lebih intensif, semakin sukses itu. (Pada tahun 2003 Borland dan MacDonald melakukan survei tentang permintaan olahraga).Tim yang terdegradasi kehilangan banyak penggemar. Itulah mengapa pendapatan sangat terkait erat dengan posisi liga — performa buruk di lapangan berarti lebih sedikit tiket yang terjual, lebih sedikit merchandising, lebih sedikit sponsor, dan pendapatan siaran. 


Karena bisnis sepak bola sangat kompetitif — begitu banyak tim yang bersaing untuk mendapatkan penggemar, dan dengan ancaman degradasi yang selalu ada, sebagian besar klub hanya mampu menyeimbangkan pendapatan dan pengeluaran.  Dengan latar belakang ini, mungkin tidak mengherankan jika hebat atau tidaknya Club itu tergantung kepada kesejahteraan pemain dan sistem management yang well organize. Dari kehebatan mereka inlah yang akan memberikan kontribusinya kepada club nasional untuk mengibarkan bendera negaranya dalam ajang kompetisi dunia.

***


Makanya saya sedih ketika Jokowi bertanya kepada pemain U20 yang gagal ikut kompetisi FIFA U20. “Tadi saya menanyakan kepada para pemain, apakah ada hal yang bisa saya dengar mengenai keinginan-keinginan. Beberapa dari mereka ingin kuliah, ingin bisa masuk ke Polri, TNI, maupun PNS. Itu aja,” kata Jokowi di Stadion GBK, Sabtu, 1 April 2023. Di Indonesia club bola belum dikelola secara industri. Masih dikelola mental pedagang dan broker fee  dari bandar judi. Ketua PSSI hanya batu loncatan karir politik lebih tinggi dan akses ke politik untuk dapatkan rente. 


Dalam hal sepak bola kita ayam kampung yang berusaha jadi ayam merak. Engga tahu diri mau jadi host piala dunia kelas FIFA. Memang menyedihkan. Samahalnya kita dipencundangi EU di WTO. Hanya karena kita berusaha menjadi negara industri mineral. Bukan salah orang lain tapi kita sendiri tidak focus memperbaiki diri agar dihormati dan disegani dunia. Mental pemenang kita sudah lama tergerus oleh sifat rakus dan malas..